2026年現在の年金制度において、将来の受給額を少しでも手厚くしたいと考えている自営業者やフリーランスの間で、手堅い少額投資としての制度活用が改めて注目を集めています。国民年金に上乗せして老後資金を増やせる仕組みとして知られるのが「付加年金」です。本記事では、付加年金の申し込み手続きに必要な手順や対象者、毎月の納付額と受け取れる年金額の損益分岐点をわかりやすく解説します。国民年金にプラスして老後資金を効率よく増やしたい方の疑問を解消する最新情報をお届けします。
付加年金とは?国民年金に上乗せして老後受給額を増やす仕組み
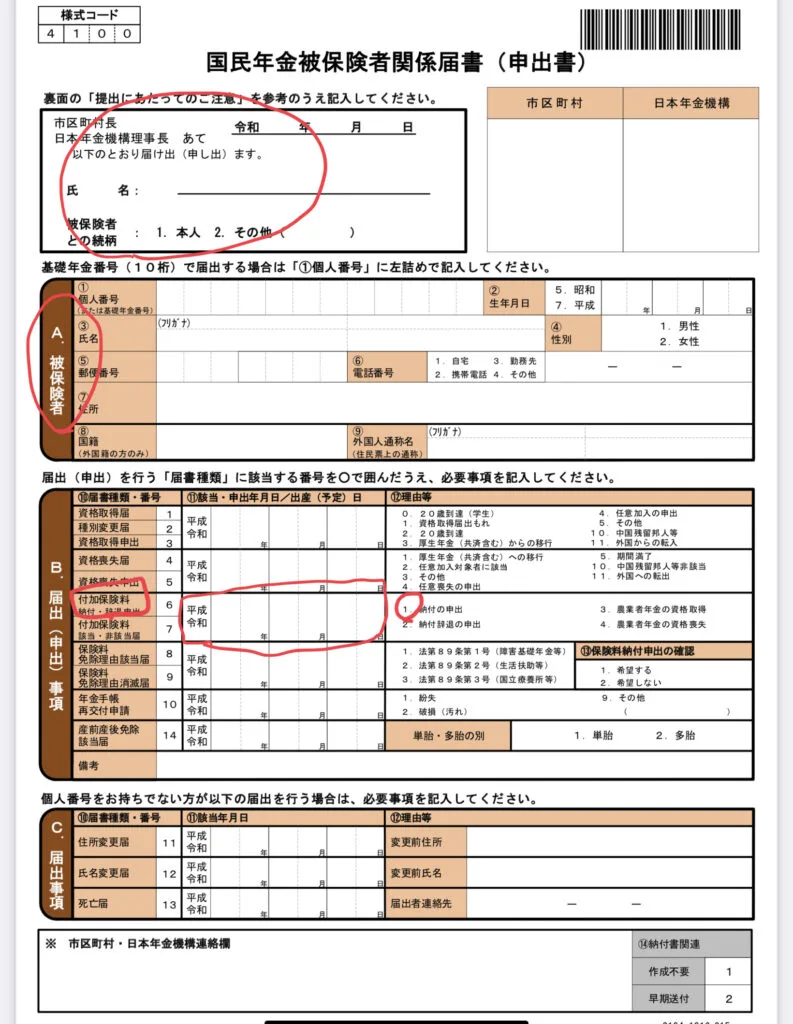
付加年金は、国民年金の第1号被保険者(自営業者、フリーランス、学生など)や、厚生年金に加入していない任意加入被保険者が、通常の国民年金保険料に月額400円を上乗せして納付することで、将来受け取る老齢基礎年金を増やせる国の制度です。通常の国民年金保険料に少額のコストをプラスするだけで、確実に受給額を底上げできる点が最大の魅力となっています。
公式な年金制度の設計上、この付加年金は「納付した期間×200円×2」が毎年上乗せされて一生涯支給される仕組みになっています。つまり、2年間受給すれば支払った元本を回収できるという極めて高いコストパフォーマンスが、長年にわたり多くの加入者に支持されてきた理由です。物価変動リスクや株式市場の動向に左右されず、国が確実に給付を保証する公的年金であるため、確実性の高い老後資金の備えとして位置づけられています。
付加年金の対象者と国民年金基金との違いを徹底比較
付加年金を利用できるのは、原則として日本の国内に住所を有する20歳以上60歳未満の国民年金「第1号被保険者」および、60歳以上65歳未満などの「任意加入被保険者」に限られます。会社員や公務員が加入する第2号被保険者や、その扶養に入っている第3号被保険者は対象外となります。また、すでに国民年金保険料の免除や納付猶予を受けている人は、原則として付加保険料を納めることができません。
よく混同される制度として「国民年金基金」がありますが、両者には明確な違いが存在します。以下の比較表に整理した通り、対象範囲や掛金の自由度、給付の仕組みなどに大きな違いがあります。
| 比較項目 | 付加年金 | 国民年金基金 |
|---|---|---|
| 月額掛金 | 一律 400円(固定) | 口数選択制(年齢・性別により異なる) |
| 対象者 | 第1号被保険者・任意加入者 | 第1号被保険者・任意加入者(一部制限あり) |
| 併用可否 | 国民年金基金との同時加入は不可 | 付加年金との同時加入は不可 |
| 受給額の計算 | 納付月数×200円が毎年支給 | 加入プラン・口数に応じた終身・有期年金 |
| 手続き先 | お近くの年金事務所または市区町村窓口 | 全国国民年金基金の各支部 |
表からもわかるように、付加年金と国民年金基金は同時に加入することが法律で禁止されています。そのため、自身の事業規模や老後の資金計画に合わせて、どちらの制度を選択するかを慎重に判断する必要があります。一般的に、少額で手軽に確実にリターンを得たい場合は付加年金が選ばれ、より手厚い上乗せを希望する場合には国民年金基金が検討される傾向にあります。
付加年金のメリットとデメリット:本当に「やめたほうがいい」のか?
付加年金には多くのメリットがある一方で、一部で「やめたほうがいい」という意見が聞かれるのも事実です。それぞれの側面を客観的な事実に基づいて検証します。
最大のメリットは、前述した圧倒的なコストパフォーマンスです。月額400円という低負担でありながら、受給開始からわずか2年で支払った保険料の総額を回収できる計算になります。また、確定申告を行う際には、その年に支払った付加保険料の全額が「社会保険料控除」の対象となるため、所得税や住民税の負担を軽減する節税効果も期待できます。
一方で、デメリットや注意点として挙げられるのは、インフレへの耐性が弱い点です。付加年金の額は物価スライドの対象外、あるいは物価変動の影響を受けにくく固定額ベースで計算されるため、将来の急激なインフレが発生した場合には実質的な価値が目減りするリスクがあります。また、途中で「やめたほうがいい」と感じて途中解約を希望する場合、保険料の納付をやめることは随時可能ですが、すでに支払った保険料が返還されることはありません。加えて、受給開始から短期間で亡くなった場合の総受給額が少なくなるといった懸念も指摘されることがあります。
付加年金の損益分岐点を徹底シミュレーション:何年で元が取れるのか?
付加年金を語る上で外せないのが、投資回収のタイミングを示す「損益分岐点」の計算です。具体例を用いてその仕組みを紐解きます。
例えば、ある自営業者が40歳から60歳までの20年間(240ヶ月間)、毎月400円の付加保険料を納め続けたケースを考えてみます。この期間に支払った保険料の総額は以下の通りです。
総支払額: 400円 × 240ヶ月(20年間) = 96,000円
続いて、65歳から受け取れる年金額の増加分を計算します。付加年金の年額は「200円 × 納付月数」で算出されます。
年間受給額の増加: 200円 × 240ヶ月 = 48,000円(毎年)
この結果、支払った総額96,000円を、毎年受け取れる48,000円で割ると、なんとちょうど2年(24周年ではありません、受給開始から2年間)で元が取れる計算になります。つまり、67歳以降に受け取る年金はすべて「純粋なプラスの利益」となり、長生きすればするほど得をする仕組みとなっています。
付加年金の申し込み手続き手順と必要書類、いつから適用されるのか
実際に付加年金を始めたい場合、どのようなステップを踏むべきでしょうか。手続きの全体像を明確にします。
1. 手続きの窓口: お住まいの管轄内にある「年金事務所」の窓口に赴くか、必要書類を郵送して申請を行います。市区町村の役所窓口では受付をしていない場合があるため、事前に確認するか年金事務所を利用するのが確実です。
2. 必要書類と持ち物: 本人確認書類(マイナンバーカードや運転免許証など)および基礎年金番号が確認できる書類、国民年金保険料の納付状況を確認できるものが必要です。国民年金基金に加入していないことの確認や、口座振替を希望する場合には別途金融機関の届出印や口座情報が大切です。
3. いつから適用されるのか: 付加年金の効力は、原則として年金事務所に申し込みを行った月(申請書が受理された月)の分から発生します。過去に遡って加入することは原則として認められていないため、「思い立ったが吉日」で早めに手続きを行うことが重要です。なお、保険料の納付方法については、毎月の納付書払いのほか、口座振替やクレジットカード決済を利用して国民年金保険料と合算して支払うのが一般的です。
【付加年金申し込み】に関するよくある質問(FAQ)
Q1:会社員や公務員でも付加年金に申し込むことはできますか?
A1:いいえ、できません。付加年金は国民年金の第1号被保険者および任意加入被保険者を対象とした制度であるため、厚生年金に加入している会社員や公務員(第2号被保険者)、およびその扶養に入る配偶者(第3号被保険者)は対象外となります。
Q2:付加年金を途中でやめる(途中解約する)ことはできますか?
A2:いつでも付加保険料の納付を辞める(将来に向けてストップする)ことは可能です。ただし、これまでに納付した保険料が返還されることはありません。また、一度やめたあとに再度申し込むことも可能ですが、未納期間が発生した分の追納ルールには制限があります。
Q3:納付した付加保険料は確定申告で控除の対象になりますか?
A3:はい、対象になります。その年の1月1日から12月31日までに実際に支払った付加保険料の全額が「社会保険料控除」の対象として申告できるため、所得税や住民税の負担を軽減する節税メリットがあります。
付加年金は、月額400円という非常に少額の負担からスタートでき、わずか2年で元が取れるという極めて高いコストパフォーマンスを誇る優れた公的制度です。自営業者やフリーランスとして将来の老齢基礎年金を確実に底上げしたい人にとって、これほど手堅い選択肢は他にありません。
一方で、国民年金基金との同時加入ができない点や、インフレリスクへの対策、そして何よりも「自ら年金事務所に足を運んで申請しなければ始まらない」という点に注意が必要です。自身の現在の働き方や老後資金のシミュレーションを照らし合わせ、加入資格を満たしている場合は、早めに最寄りの年金事務所の窓口へ相談し、計画的な手続きを進めることを強くおすすめします。