2026年現在、日常生活の中で突如として訪れる予期せぬトラブルやアクシデントは、誰にとっても他人事ではない深刻な問題です。ニュースや保険の契約時によく耳にする「不慮の事故」という言葉ですが、具体的にどのような事象がこの定義に該当し、法律や保険金の支払いにおいてどのような扱いを受けるのか、正確に理解している人は意外と少ないのが実情です。
本記事では、不慮の事故の法的な定義から、交通事故や転落といった主な原因、保険適用の仕組みや死亡保険金の支給基準、最新の統計データに基づく実態、そして日常に潜むリスクに対する具体的な対策まで、専門的な視点から徹底的に解説します。
不慮の事故とは何か?定義と基本的な範囲を解説
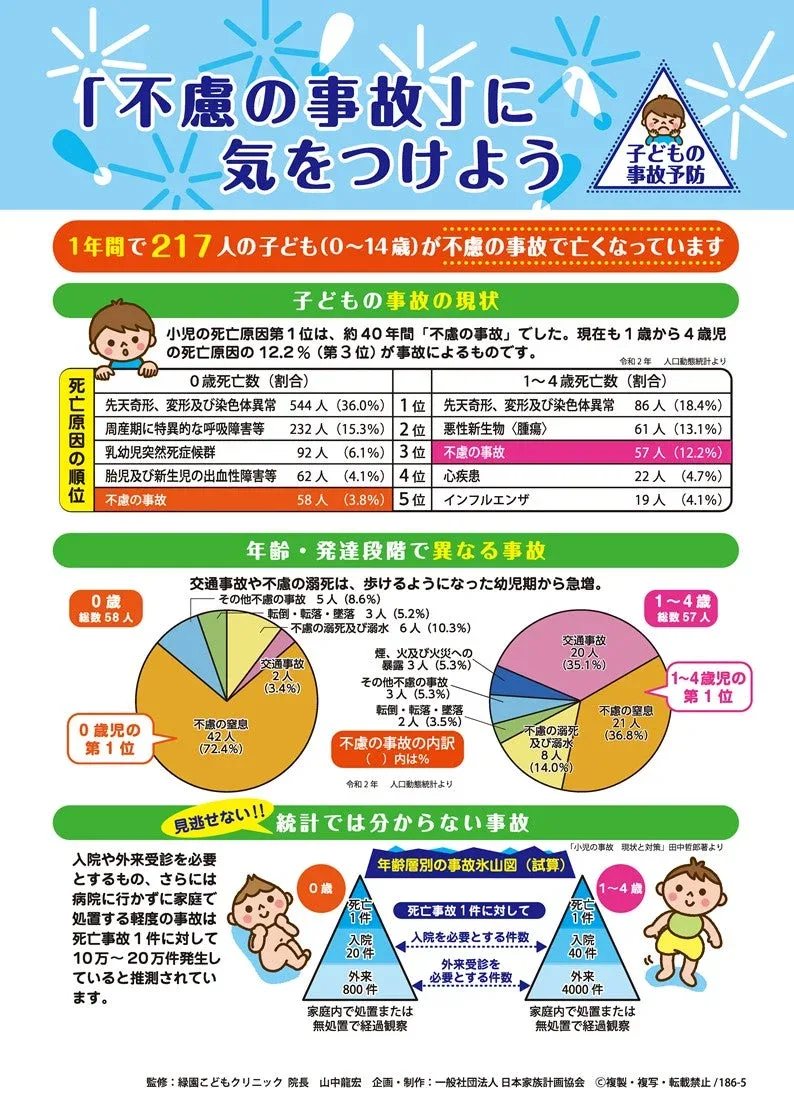
「不慮の事故」という言葉は、行政統計や医療、保険業界など幅広い分野で使用されていますが、その根底にある基本的な概念は「予期しない、急激な外因による事故」という点に集約されます。厚生労働省の人口動態統計などの公的分類においても、病気などの「内因性」の原因による死亡とは明確に区別されており、突発的な外的要因によって引き起こされた死亡や負傷がこの枠組みに含まれます。
具体的な範囲としては、道路上の交通事故だけでなく、住宅内での転倒・転落、溺水、誤嚥、中毒などが挙げられます。ここで重要なのは、被害者自身の故意によるものではなく、あくまで「予期せぬ偶然の事故」であるという点です。したがって、自殺や自傷行為、あるいは故意の犯罪行為に関連する事象は、不慮の事故の定義から除外されます。また、持病の急性発作によって引き起こされた事故についても、その主因が病気(内因)であると判断される場合、厳密な意味での不慮の事故とは異なる扱いを受けることがあります。
不慮の事故の主な原因と統計データから見る発生実態
公的な統計データや過去の傾向を紐解くと、不慮の事故による被害は私たちの身近な環境で多く発生していることが分かります。特に高齢化が進む社会においては、交通事故そのものだけでなく、住居内での事故が大きな割合を占めるようになっています。
統計上、不慮の事故の主な原因として上位に挙げられるのは、自動車事故などの「交通事故」、階段からの転落や高所からの落下といった「転落・転倒」、入浴中などに多く見られる「溺死および溺水」、そして食物や異物による「窒息・誤嚥」です。特に高齢者層においては、わずかな段差でのつまずきや浴室でのヒートショックに伴う転倒・溺水が致命的な事故につながるケースが多く、若年層における交通事故の割合の高さとは異なるリスク構造が確認されています。このように、年齢やライフスタイルによって直面しやすい事故の原因や発生確率は大きく変化するのが実態です。
不慮の事故における保険適用と死亡保険金の仕組み
保険業界において「不慮の事故」という概念は、死亡保険金や傷害特約の給付水準を決定する上で極めて重要な意味を持ちます。多くの生命保険や損害保険では、通常の病死と比較して、不慮の事故による死亡や重度障害に対してより手厚い保障(災害死亡保険金や災害割増特約)が設定されている仕組みになっています。
しかし、すべての突発的な出来事が自動的に保険上の「不慮の事故」として認められるわけではありません。保険会社の約款においては、日本標準商品分類や死因統計の基準に準拠しつつ、被保険者が危険な行為に故意に関与していなかったか、あるいは酩酊状態や法令違反が直接の原因となっていなかったかなどが厳格に審査されます。例えば、極めて危険なスポーツ競技中の事故や、医師の指示を無視した無謀な行為による負傷などは、保険約款の免責事項に該当し、特約の対象外とされるケースもあるため注意が必要です。
【比較表】不慮の事故に該当するケース・該当しないケースの検証
読者が最も混同しやすい事例について、不慮の事故に該当するかどうかの判断基準を整理します。保険請求や法的な位置づけを正しく理解するための比較表は以下の通りです。
| 事象・ケース | 不慮の事故への該当性 | 判定の理由および根拠 |
|---|---|---|
| 歩行中の予測不可能な交通事故被害 | 該当する | 突発的な外因によるものであり、本人に故意や重大な過失がないため。 |
| 自宅の階段での足を踏み外した転落骨折 | 該当する | 日常生活の中での予期せぬ偶然の事故(外因)に該当するため。 |
| 持病の心筋梗塞の発作による運転中の衝突事故 | 該当しない(要検証) | 事故の主たる原因が内因(病気の発作)であると判断されるため。 |
| 故意による自傷行為や自殺 | 該当しない | 予期せぬ偶然の事故ではなく、故意による行為であるため除外される。 |
| 飲酒運転や無免許運転中の単独事故 | 該当しない | 重大な法令違反や故意の危険行為に伴うため、免責事項となる。 |
日常生活に潜むリスクと見落としがちな盲点
不慮の事故というと、多くの人は高速道路での大事故や山間部での遭難といった非日常的な場面を想像しがちですが、実際の発生件数の多くは私たちが毎日過ごしている「自宅」やその周辺に潜んでいます。
特に見落としがちな盲点として、住宅内の配線不良や老朽化した家電製品による火災・感電リスク、浴槽での入浴中の意識障害、そしてキッチンでの調理用油への引火や刃物の扱いに関する事故があります。また、近年ではスマートフォンを操作しながらの歩行や自転車運転(ながらスマホ)に起因する衝突事故も社会問題化しており、テクノロジーの普及が新たなタイプの不慮の事故リスクを生み出している点も看過できません。これらは「まさか自分が」という油断や日常の慣れが引き金となるケースが大半を占めています。
私たちが今すぐ取り組むべき具体的な事故対策と心構え
予期せぬ不慮の事故から自身と家族の身を守るためには、客観的なリスクを把握した上で、具体的な予防策を講じることが最も確実なアプローチとなります。
まず住宅内においては、階段への手すりの設置や滑り止めマットの導入、浴室の温度差を軽減する暖房設備の整備、コード類の整理整頓といった物理的な環境改善が有効です。外出時においては、交通ルールの徹底はもちろんのこと、周囲への注意を怠らない心構えや、危険な状況を予測して回避する防御的な行動が大切です。加えて、万が一の事態が発生した際に備えて、加入している生命保険や傷害保険の保障内容・約款の定義を定期的に見直し、不慮の事故に対する特約や保険金がどのように適用されるかを事前に確認しておくことも、経済的なリスクヘッジとして極めて重要です。
【不慮の事故とは】に関するよくある質問(FAQ)
Q1:病気が原因で転倒して怪我をした場合、不慮の事故とみなされますか?
A1:事故のトリガーが脳梗塞や心筋梗塞などの内因性疾患の発作である場合、医療統計や保険の査定では病気が主因と判断され、純粋な不慮の事故としては扱われないことが多くあります。
Q2:スポーツ中の怪我や骨折は不慮の事故に該当しますか?
A2:通常の趣味や部活動としてのスポーツにおける転倒や接触プレーによる怪我は、予期せぬ偶然の事故として不慮の事故および傷害保険の対象となるのが一般的です。ただし、極めて危険性の高い危険スポーツ(スカイダイビング等)や規約で制限されている競技は対象外になる場合があります。
Q3:不慮の事故で亡くなった場合、通常の死亡保険金と何が違いますか?
A3:多くの保険商品では、不慮の事故による死亡に対して通常の死亡保険金に上乗せして「災害死亡保険金」が支払われる特約が付帯されており、受け取れる保険金額が高くなる仕組みになっています。
不慮の事故とは、私たちの日常のすぐ隣に潜む予測不可能な外因性のトラブルです。その定義や範囲、保険適用における仕組みを正しく理解することは、単なる知識の習得にとどまらず、いざという時の適切な判断や経済的備えに直結します。
統計データや実際の発生傾向が示すように、事故の多くは自宅や身近な環境での些細な油断や環境の不備から起こります。日頃からの確実なリスク管理と、自身の契約している保険内容の点検を怠らないことが、不慮の事故から身を守るための最も確実な判断基準といえます。