「自己責任」という言葉は、現代の経済や社会生活において頻繁に耳にする概念ですが、その本来の意味や背景についてはさまざまな誤解が存在します。特に金融の世界では、投資家が直面するリスクや損失のあり方を定義する極めて重要な原則として位置づけられています。
本記事では、金融商品取引における自己責任原則の正確な定義や由来から、社会的な背景、日常における正しい使い方や注意点まで、多角的な視点からその本質を紐解いていきます。
自己責任原則の本来の意味とは?金融商品取引における定義
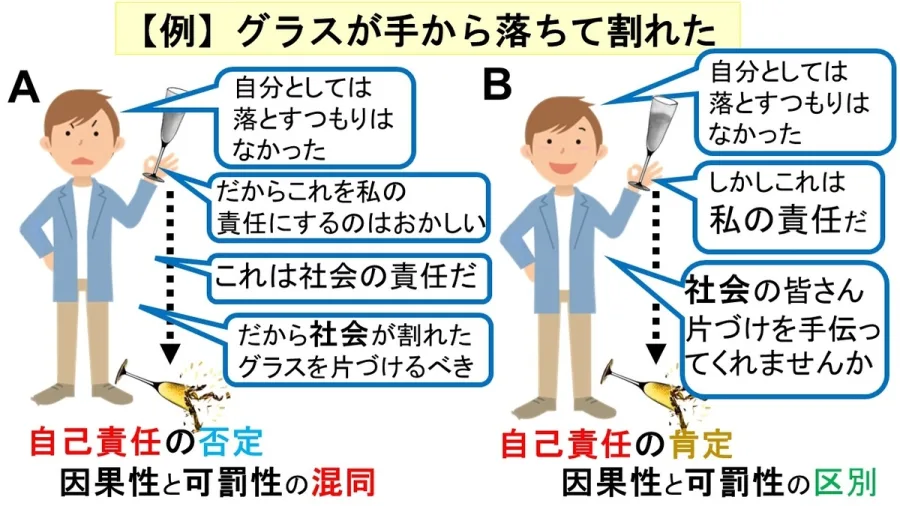
自己責任原則(じこせきにんげんそく)は、金融商品取引の世界において極めて基礎的かつ重要なルールとして定着しています。具体的には、投資家が自らのリスク判断で金融商品の売買や運用を行った限り、そこで生じた損失はすべてその投資家が自ら負担するという考え方を指します。英語では「rules of self-responsibility」や「the principle of self-responsibility」と表現されます。
この原則は、国や金融機関がすべての投資成果を保証するのではなく、個人の自由な選択と責任において経済活動を行うことを前提としています。つまり、利益が出た場合の恩恵を受けるのと同時に、損失が発生した場合のリスクも引き受けるという対の関係が成り立っているのが本来の定義です。
言葉の由来と社会背景:自己責任論が注目された歴史的背景
自己責任という言葉や原則が現代において重視されるようになった背景には、金融市場の自由化やグローバル化、そして個人の資産運用への意識の高まりがあります。かつては護送船団方式に代表されるように、金融機関や国家が一定のセーフティネットや保護を提供する傾向が強く見られました。
しかし、市場の効率化や自己決定権の尊重が求められるにつれ、投資家自身が主体的に情報を吟味し、リスクを取る体制へと移行していきました。このような制度的・社会的な変遷の中で、自己責任原則は「個人の自由な選択を認める代償として、その結果も個人に帰属する」という大原則として位置づけられるに至ったのです。
投資家とリスク判断:損失負担の仕組みに見るメリットとデメリット
金融市場において、投資家が自己責任原則のもとで行動することには、明確なメリットとデメリットが存在します。メリットとしては、自分の判断で自由に投資対象を選び、高いリターンを狙うことができる点が挙げられます。国家や他者からの過度な介入を受けず、自身のスキルや戦略を試せる自由が担保されます。
一方で、デメリットや注意すべきリスクとしては、予期せぬ市場の変動や誤った情報に基づいた判断によって、重大な損失を被った場合にすべての負担が自分自身に跳ね返ってくる点があります。誰もその損失を補てんしてくれないというプレッシャーは、精神的な負担や経済的な破綻リスクにつながるため、慎重なリスク判断が不可欠となります。
金融取引における自己責任の解釈と実際の運用
自己責任原則は、投資家がすべての不利益を無条件で受け入れるべき免責の免罪符ではありません。実際の金融商品取引においては、投資家のリスク判断を担保するための前提条件が存在します。以下の比較表に、本来の定義と実際の運用の違いを整理します。
| 項目 | 本来の定義と原則 | 実際の運用と実態 | 注意すべきポイント |
|---|---|---|---|
| リスク判断 | 投資家自身が完全に理解して選択する | 情報の非対称性や複雑な商品構造が存在する | 金融機関からの説明義務や重要書類の確認が不可欠 |
| 損失負担 | 生じた損失はすべて投資家が自己負担する | 違法な勧誘や説明義務違反があった場合は責任追及の余地あり | 免責事項の過信や安易な諦めをしないこと |
| 情報収集 | 自らの責任で市場データを分析する | 提供される情報の正確性や客観性が重要になる | うのみにせず複数のソースから裏付けを取る |
このように、表面的な「自己責任」という言葉だけで片付けられるものではなく、適正な情報提供やルールが守られているかどうかが常に問われるのが実態です。
日常生活における使い方と、誤解されやすいポイント・注意点
金融分野から派生して、日常生活や社会問題のニュースでも「自己責任」という言葉が使われることが増えましたが、本来の意味から乖離して使われるケースも少なくありません。特に、社会的な構造問題や不可抗力によるトラブルに対してまで、すべてを個人の責任として片付けてしまう風潮は、言葉の本来の定義を歪める原因となります。
注意すべきポイントとして、金融取引における「自己責任原則」は、あくまで「自己の意思で選択した取引の結果を引き受ける」という契約上のフェアな大前提に基づいています。そのため、強要された取引や誤認を招く不当な勧誘が含まれていた場合においては、単純な自己責任として処理されないケースもあることを正しく理解しておく必要があります。
現代社会における自己責任の実態と正しい見極め方
情報社会において、SNSやインターネット上には無数の投資情報や手軽に儲かるという触れ込みがあふれています。このような環境下では、発信者の言葉をそのまま信じて失敗した際に「自己責任だから仕方ない」と自暴自棄になるのではなく、どのようなプロセスを経てその判断を下したのかを検証が必要です。
真の自己責任とは、単に失敗したときに言い訳をせず耐えることではなく、意思決定の段階で十分な情報収集を行い、最悪のシナリオまで想定したうえで行動するリスク管理能力そのものを指しています。
【自己責任とは】に関するよくある質問(FAQ)
Q1:自己責任原則は投資以外の分野でも同じ意味ですか?
A1:金融商品取引における自己責任原則は、投資家が自らのリスク判断で取引を行い、損失を自ら負担するという明確な法律・契約上のルールを指します。一方、日常生活での自己責任論はより広範で曖昧な文脈で使われることが多く、区別して考える必要があります。
Q2:金融取引で損失が出た場合、すべて投資家の責任になりますか?
A2:基本的には自らのリスク判断による取引であれば損失は投資家自身の負担となりますが、金融機関側に適切な情報提供や説明義務に違反する行為があった場合は、責任が問われる例外ケースも存在します。
Q3:投資における自己責任を果たすために、どのような点に注意すべきですか?
A3:商品の仕組み、リスク、手数料などを十分に理解し、許容できる範囲の資金で行うことが重要です。他人の噂や不確実な情報をうのみにせず、自分で裏付けを取る姿勢が大切です。
「自己責任とは何か」という問いに対する答えは、単なる「失敗したときの責任の押し付け合い」ではなく、「自由な選択権と表裏一体をなすリスク管理の原則」にあります。金融商品取引における本来の定義を正しく理解し、社会背景や最新の解釈を踏まえることで、過度に恐れることなく、また無謀に飛びつくこともない冷静なスタンスを維持することができます。
不確実性の高い現在、正しい情報を見極め、自らの意思で健全な選択を下すための指針として、この自己責任の本質を常に意識することが何よりも大切です。