日本国内において、しばしばSNSやニュースのコメント欄などで話題に上る「住民税非課税世帯」の優遇措置や給付金。しかし、「貯蓄や不動産を十分に持っているのになぜ?」と疑問に思う人も少なくありません。一見すると矛盾しているように見えるこの現象は、日本の税制度および社会保障の判定ルールが持つ仕組みに起因しています。
本記事では、住民税非課税世帯の実態や、「資産持ちの高齢者や年金受給者が非課税になるのはなぜか」という疑問の背景にある法的・制度的な判定基準を、2026年現在の動向を踏まえて分かりやすく解説します。
住民税非課税世帯とは?基本の判定基準と仕組みを解説
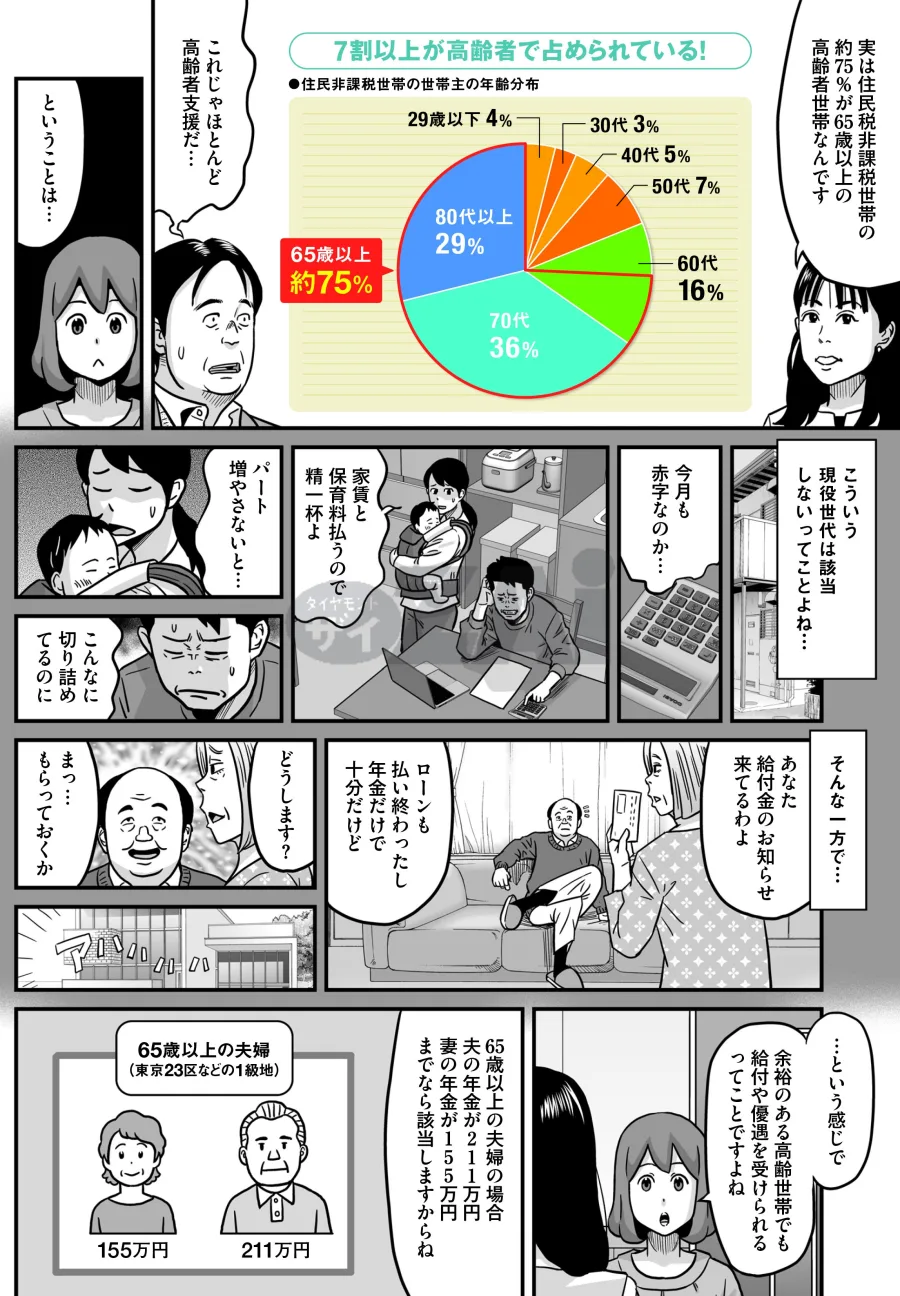
住民税非課税世帯とは、その名の通り、市区町村民税の「所得割」および「均等割」の双方が課税されない世帯の総称です。このステータスは、その世帯に属する全員の前年の所得金額に基づいて決定されます。
住民税が課税されない基準は、自治体の級地区分(1級地から3級地まで)や扶養家族の人数によって異なりますが、基本的には「年間の合計所得金額」が一定の限度額を下回っているかどうかが判定の分かれ目となります。一般的に広く知られているのは、生活保護受給者や、前年の所得が極めて低い単身者、あるいは高齢者夫婦などの世帯です。
ここで重要なのは、住民税の非課税判定において「保有している資産(預貯金や土地・建物などの不動産)」は一切カウントされないという点です。どれほど巨額の預貯金を持っていたとしても、それが「所得」としてみなされるわけではないため、基準となる所得金額さえ下回っていれば、書類上は「住民税非課税世帯」に該当することになります。
「金持ちなのに非課税」と言われる理由と背景
「なぜ、まとまった資産を持つ人が住民税非課税世帯に該当するのか」という疑問の多くは、税制の評価軸が「資産」ではなく「所得」にあるという点から生じています。
例えば、長年の貯蓄や退職金によって数千万円規模の預貯金を保有している高齢者がいたとします。もしこの人が現在、主な収入源を公的年金のみに頼っており、その年金額が年間で一定の非課税限度額(自治体や年齢・扶養状況により異なるが、単身の高齢者であればおおむね155万円程度以下など)に収まっている場合、所得税や住民税の課税対象から外れます。
金融資産から生じる利息や配当を源泉徴収ありの特定口座で受け取っている場合なども、確定申告をしなければ所得として表面化しないケースが多く、結果として「見た目の預貯金や資産は豊かであるにもかかわらず、税制上は非課税世帯となる」という現象が生まれます。これが、世間で不公平感として語られる最大の理由です。
年金受給者と高齢者層における実態と判定の仕組み
高齢化が進む日本において、住民税非課税世帯の多くを占めているのが年金受給者層です。公的年金等控除があるため、高齢者の場合は一定額までの年金収入に対する税負担が大きく軽減される仕組みになっています。
以下の表は、住民税非課税世帯の判定に関わる主な要素と、資産・所得の関係性を整理したものです。
| 判定項目 | 税制上の扱い | 実態・影響 |
|---|---|---|
| 預貯金・金融資産 | 判定対象外(カウントされない) | 数千万円の貯蓄があっても、所得が少なければ非課税となる。 |
| 不動産(自宅・土地など) | 判定対象外(保有資産) | 都市部に価値の高い持ち家があっても、税制上の所得には影響しない。 |
| 公的年金収入 | 所得として計算(控除あり) | 年金額が低水準であれば、非課税基準を下回り対象となる。 |
| 給与・事業所得 | 所得として計算 | パートやアルバイトの収入が年間100万円以下などの場合に非課税となる。 |
このように、日本の税制は「現在の稼ぎ(所得)」をベースに税負担能力を測る構造をとっているため、過去に蓄積された資産や不動産を豊富に持つ世帯が非課税の枠内に含まれるという乖離が発生しやすいのです。
住民税非課税世帯が対象となるメリットと給付金の役割
住民税非課税世帯に指定されることの大きな特徴として、国や自治体から実施される各種の低所得者向け支援施策や給付金の対象になるという点が挙げられます。
物価高騰に対する臨時特別給付金や、住民税非課税世帯を対象とした各種の負担軽減措置(国民健康保険料や介護保険料の軽減、高額療養費の自己負担上限額の引き下げなど)は、経済的に切迫している層を保護することを目的としています。
しかし前述の通り、この中には十分な預貯金を持つ高齢者世帯も含まれるため、「本当に支援を必要としている層に行き届いているのか」「制度の公平性を保つために資産要件を導入すべきではないか」といった議論が、たびたびメディアや専門家の間で交わされています。
【住民税非課税世帯金持ち】に関するよくある質問(FAQ)
Q1:預貯金が何千万円あっても本当に住民税非課税になるのですか?
A1:はい、法律や制度上、住民税の判定は「前年の所得」に基づいて行われるため、預貯金の残高は判定基準に含まれません。年金収入などが非課税の基準額を下回っていれば、資産が多くても非課税となります。
Q2:不動産や株の売却益があった場合、非課税世帯はどうなりますか?
A2:土地や建物、株式などを売却して利益(譲渡所得)が発生した場合、その利益は所得として合算されます。そのため、売却した年の翌年度は所得が基準を超え、住民税非課税世帯から外れる可能性が高くなります。
Q3:今後、資産を保有している世帯への判定基準は変わる予定がありますか?
A3:給付金や一部の行政サービスにおいて、単に非課税世帯とするだけでなく、口座の保有状況や資産状況を勘案すべきだという議論は長年行われていますが、全国一律の税制判定において資産を正確に把握・反映させるには多くの行政的課題が存在します。
「住民税非課税世帯なのに金持ち」と言われる背景には、税制度が「保有資産」ではなく「年間所得」を基準に課税・非課税を判定しているという明確な仕組み上の理由があります。
長年培った預貯金や不動産を持つ高齢者層が、現在の年金収入の少なさから非課税の枠内に収まるケースが存在することは事実であり、そこに対する不公平感の指摘は絶えません。しかし、すべての国民の資産を正確にリアルタイムで把握し課税や支援に反映させることは、プライバシーの保護や行政コストの面からも容易ではないという現実があります。税制と社会保障のバランスをめぐる議論は、今後も慎重に見極めていく必要があります。