身近な知人や家族から「お金を貸してほしい」「少しだけ工面してほしい」と切り出された時、戸惑いや困惑を覚える人は少なくありません。いわゆる「金の無心」は、人間関係を根底から揺るがす深刻なトラブルの火種となり得ます。要求されるがままに金銭を融通してしまうと、さらなる要求の泥沼にハマったり、精神的・金銭的な重大なダメージを被ったりするリスクが高まります。
本記事では、金の無心の基本的な意味から、要求してくる背景にある心理、家族・恋人・友人といった関係性ごとの適切な断り方、さらには法的な対処法や依存症対策までを多角的に解説します。大切な人間関係と自身の生活を守るための具体的な判断基準を確認していきましょう。
金の無心とは?言葉の意味と身近なトラブルの構図
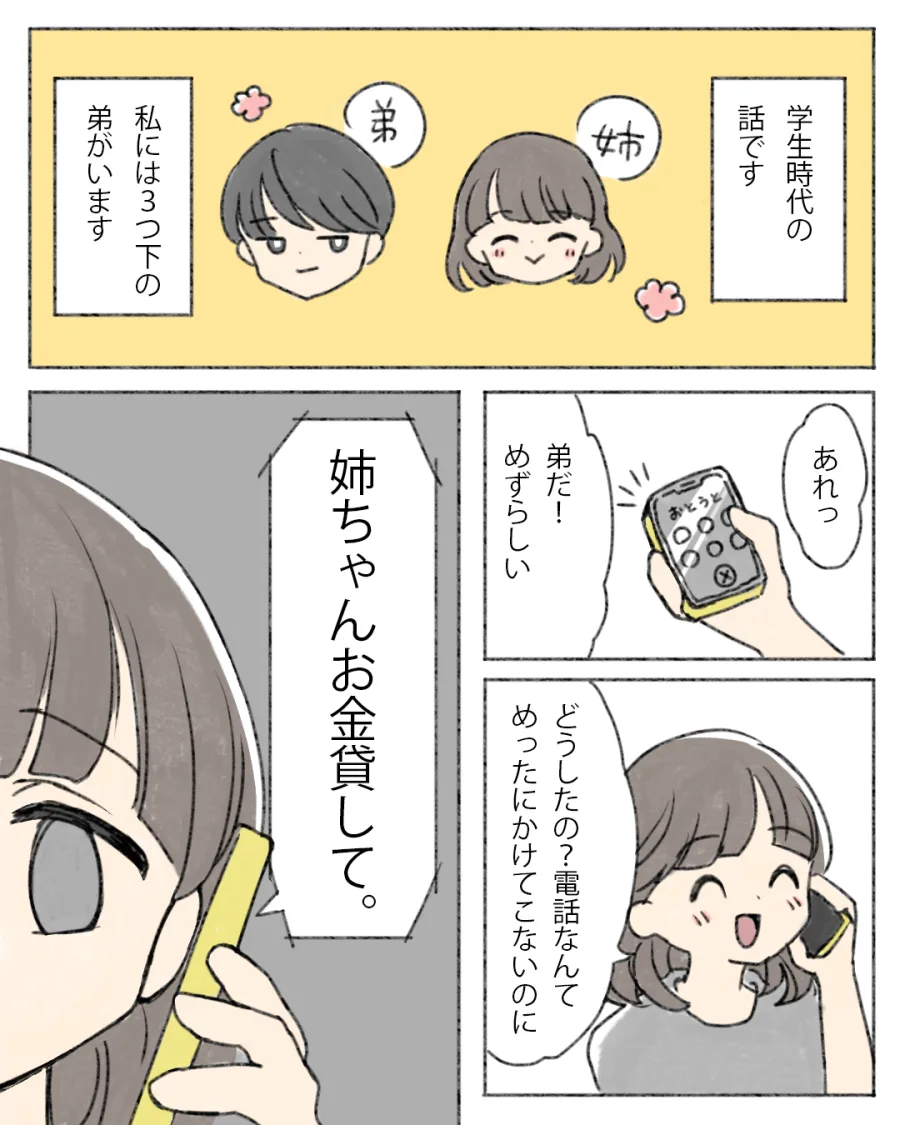
「金の無心(きんのむしん)」とは、他者に対して金銭を無償で提供してもらうこと、あるいは返済の見込みが薄い状態でお金を貸してほしいと頼み込む行為を指す言葉です。「無心」という言葉自体には、邪念がないことという意味のほかに、親や親しい人におねだりして金品を出してもらうという意味が含まれています。
しかし、現代における大人の人間関係において「無心」が発生した場合、それは単なる甘えではなく、貸した側が二度と回収できない「貸し倒れ」や、慢性的な金銭要求の始まりであることが少なくありません。要求する側は「一時的な借入」のつもりであっても、実際には返済能力や計画性が欠如しているケースが大半です。この言葉の持つ意味と実態のギャップを正しく認識することが、無用なトラブルを防ぐ第一歩となります。
お金を無心してくる人の心理と要求のメカニズム
繰り返しお金を無心してくる人には、共通した心理的傾向や行動パターンが存在します。多くの場合、彼らは「お金にルーズである」というだけではなく、人間関係の境界線が曖昧になっています。
まず挙げられるのは、「身近な人なら何とかしてくれる」という甘えと依存心です。相手に拒絶されるリスクを過小評価し、情に訴えかければお金を引き出せると無意識に計算しているケースが目立ちます。また、ギャンブル、散財、借金の返済など、自身の失態や経済的困窮の現実から目を背け、目先の穴埋めを他者に依存する逃避心理も強く働いています。加えて、本人は悪びれておらず、「困ったときはお互い様だ」という独自の正当化を展開することも、無心をする人の特徴的な心理構造です。
関係性別:家族・恋人・友人からの金の無心への実態とリスク
金の無心を行う相手が誰であるかによって、受ける心理的ダメージやトラブルの深刻度は大きく異なります。身近な関係であればあるほど、断りづらさがプレッシャーとなり、被害が長期化しやすくなります。
| 関係性 | よくある口実・背景 | 金銭的要求がもたらすリスク | 推奨される基本的スタンス |
|---|---|---|---|
| 家族(親・兄弟など) | 生活費の不足、医療費、過去の借金補填 | 家計の破綻、共依存関係の固定化 | 生活費の直接渡航を避け、家計管理の自立を促す |
| 恋人・パートナー | 交際費、ギャンブル、仕事の失敗 | 精神的搾取、結婚詐欺的な被害への発展 | 情を断ち切り、事実確認の上で一線を引く |
| 友人・知人 | 一時的なキャッシュフローの悪化、遊興費 | 人間関係の完全な崩壊、連絡不通化 | 原則として貸し借りは一切行わない |
家族からの無心は、親の介護や生活苦など同情を誘うケースが多く、断りづらさから家計全体が巻き込まれる危険性があります。また、恋人関係における無心は、相手への信頼を利用した精神的な搾取に繋がりやすく、早期の段階で警戒が必要です。友人関係であれば、金銭の貸し借りが原因で長年の絆が一瞬にして消え去るケースが後を絶ちません。
「お金を貸してほしいと言われたら」上手な断り方とNG行動
実際に身近な人から金銭の要求をされた場合、曖昧な返答や同情を示す態度は相手に期待を持たせてしまい、逆効果になります。毅然とした態度で適切な断り方を実践することが不可欠です。
効果的な断り方の基本は、「自分自身にも余裕がないことを明確に伝える」「理由を細かく語らず、一貫して『金銭の貸し借りはしない主義である』と伝える」という点にあります。例えば、「生活費や将来の貯蓄に回す分しかなく、手元に貸せる余裕はない」と事実ベースで伝えるのが有効です。逆に、やってはいけないNG行動としては、「今回は特別に」「いつまでに返せる?」などと条件付きで承諾することや、「もう少し考えさせて」と返事を先延ばしにすることが挙げられます。曖昧な態度は相手の要求をエスカレートさせる原因となります。
借金の肩代わりリスクと法的トラブル回避のポイント
無心がエスカレートすると、単なる少額の借入依頼にとどまらず、「借金の肩代わり」や「連帯保証人になってほしい」という重い要求に発展することがあります。これらは法的な観点からも極めて高いリスクを伴います。
他人の借金を肩代わりしたり連帯保証人になったりした場合、主債務者が返済を怠った瞬間に全額の支払義務が自分に降りかかります。法律上、保証人や連帯保証人は債権者からの請求を拒むことが難しく、自身の財産や信用情報(ブラックリスト入り)に致命的な傷がつく恐れがあります。金の無心を法的トラブルに発展させないためには、契約書や借用書のない口約束での金銭授受を絶対に避け、保証人のような重大な契約には安易に応じないことが鉄則です。
背景に潜む依存症対策と、最終的な「絶縁」という選択肢
何度断っても金の無心を繰り返す人物の背景には、ギャンブル依存症、アルコール・薬物依存症、あるいは買い物依存などの深刻な精神的・行動的課題が隠れている場合があります。こうしたケースでは、個人の善意や説得だけで問題を解決することは極めて困難です。
依存症が疑われる場合は、本人が専門の医療機関や公的な相談窓口、依存症回復支援グループにつながるよう促すことが唯一の根本的な対策となります。家族やパートナーが肩代わりを続けることは、結果的に本人の依存状態を悪化させる「共依存」を生むことになります。もし相手が反省の色を見せず、搾取を続けるのであれば、自身の人生と生活を守るために、関係を断つ「絶縁」という強い決断も視野に入れなければなりません。
【金の無心とは】に関するよくある質問(FAQ)
Q1:少額だからと何度か貸してしまったのですが、どう断ればいいですか?
A1:これまでの貸し借りを一度精算し、「今後は誰とも金銭の貸し借りをしない方針に決めた」と毅然とした態度で伝えることが重要です。過去の貸出分は返済を求め、追加の要求には応じない姿勢を貫いてください。
Q2:親からの金の無心を断ると罪悪感があります。どう向き合えばよいですか?
A2:親であっても、子供に金銭を無心し続けることは健全な関係とは言えません。生活費のサポートが必要な場合は、現金を手渡すのではなく、公的福祉制度や専門の相談窓口を案内するなど、自立を支援する形をとるのが適切です。
Q3:借用書を作成してお金を貸すのは安全ですか?
A3:法的な証拠として借用書(金銭消費貸借契約書)の作成は有効ですが、相手に返済能力がない場合、結局回収できずに法的手段(訴訟や差し押さえ)に踏み切る労力が発生します。「借用書があれば安全」と過信せず、そもそも貸さないことが最大の防衛策です。
金の無心という問題は、個人の情や優しさに付け込む形で表面化するため、対応を誤ると精神的にも金銭的にも大きな損失を被ることになります。言葉の意味や要求の背景にある心理を正しく理解し、関係性の深さに惑わされず冷静に対処することが大切です。
「お金の貸し借りはしない」という明確な境界線を引くこと、そして依存や肩代わりのリスクを理解して毅然と断る姿勢を持つことが、あなた自身の平穏な生活と健全な人間関係を守るための確かな判断基準となります。