車を購入する際、多くの人が利用する「自動車ローン」。いざ契約しようと考えたとき、「何年でローンを組むのが正解なのか」「月々の支払いや総支払額はどう変わるのか」と悩む方は少なくありません。一般的には3年、5年、7年といった期間が選ばれることが多いですが、それぞれの期間には家計の状況に応じた明確なメリットとデメリットが存在します。
本記事では、車のローンの平均年数をはじめ、3年・5年・7年といった期間別の仕組み、金利負担や月々の返済額の違い、さらには残価設定型ローンの特徴や賢い選び方まで、専門的な視点から徹底的に解説します。ご自身のライフプランや家計に無理のない返済プランを見つけるための参考にしてください。
車のローンの平均年数と現在のトレンド:なぜ「5年」や「7年」が選ばれるのか
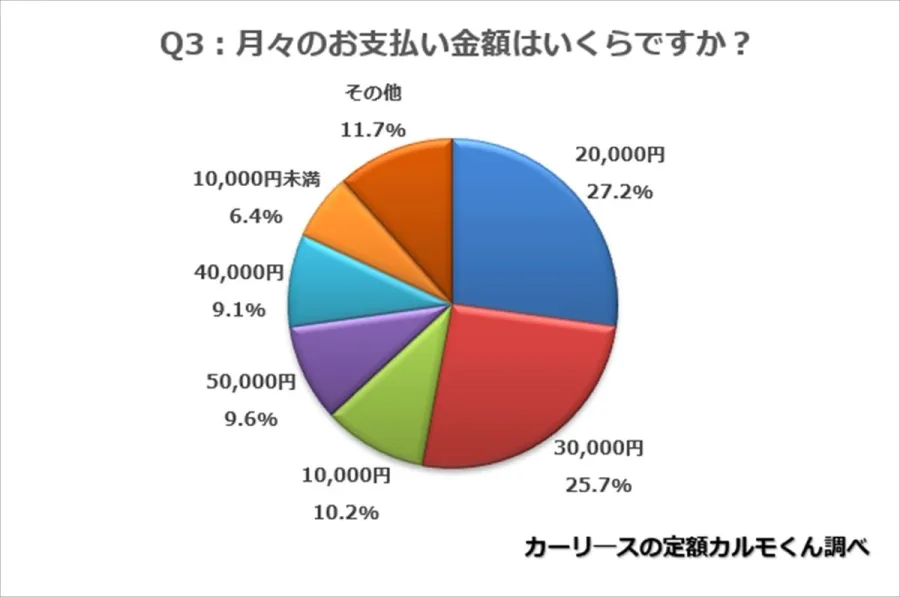
自動車ローンを組む際、世の中のドライバーたちは何年を選択しているのでしょうか。業界の統計や各種調査によると、日本の自動車ローンにおける平均返済年数は「5年(60回払い)」が長年の主流となっています。新車購入時の標準的なローン設計として、ディーラーや銀行でも5年を軸にしたシミュレーションが提示されることが多いためです。
しかし、近年の自動車市場やライフスタイルの変化に伴い、返済期間のトレンドには多様化が見られます。特に近年では、月々の負担を大幅に抑えられる「7年(84回払い)」や、残価設定型ローンを利用した長期的なプランを選ぶ人が急増しています。車の価格が高騰している背景もあり、月々の家計のキャッシュフローを圧迫しない期間設定に注目が集まっているのが実情です。
一方で、ローンの年数を決める仕組みの基本は「総支払額をどこまで許容できるか」と「月々の返済をどこまで抑えたいか」のバランスにあります。年数が長くなるほど金利手数料の総額が膨らむため、単に「月々が楽だから」という理由だけで長期ローンを選ぶと、結果的に総コストがかさんでしまう点に注意が必要です。
3年・5年・7年など期間別メリット・デメリットの徹底比較
自動車ローンを何年で組むべきかを検討するにあたり、代表的な「3年」「5年」「7年」のそれぞれの期間が持つメリットとデメリットを正しく理解しておくことが不可欠です。ご自身の収入状況や車の買い替えサイクルに合わせて比較してみましょう。
最初に、短期集中型の「3年(36回払い)」は、金利手数料の総額を最小限に抑えられる点が最大のメリットです。総支払額が最も安く済むため、早期に借入を完済してスッキリしたい人に向いています。一方で、月々の返済額が非常に高額になるため、日々の家計を圧迫しやすい点が大きなデメリットです。
続いて、王道である「5年(60回払い)」は、月々の返済額と総支払額のバランスが最も優れています。多くのディーラーローンや銀行マイカーローンでも標準設定となっており、車検のサイクル(新車であれば3年後、5年後)とも組み合わせて計画を立てやすいのが特徴です。デメリットとしては、3年と比べると金利負担が上乗せされる点や、5年経過時点での車の状態や下取り価格を意識する必要がある点が挙げられます。
そして、月々のゆとりを最優先する「7年(84回払い)」は、月々の返済額を大幅に抑えられるため、ワンランク上の車種や装備を選べるメリットがあります。しかし、長期化することで金利の総額が非常に大きくなり、ローン完済前に車を手放したくなった場合に「残債(ローン残高)」が「車の価値」を上回るオーバーローン状態になりやすいという重大なリスクを伴います。
| 返済期間 | 月々の返済額 | 金利負担(総額) | 向いている人の特徴・メリット | 主なデメリット・注意点 |
|---|---|---|---|---|
| 3年(36回) | かなり高額 | 最小限(非常に少ない) | 頭金を多く用意できる人、早期完済したい人 | 月々の家計負担が重く、車種の選択肢が狭まる |
| 5年(60回) | 標準的・バランス型 | 標準的 | 一般的な収入でバランス重視の人、標準的な車検サイクルに合わせたい人 | 3年よりは金利総額が増える |
| 7年(84回) | 抑えめ・低価格感 | 高め(長期化により増加) | 月々の負担を軽くして上位車種に乗りたい人 | 総支払額が大きくなり、途中売却時の残債リスクが高い |
金利と総額の仕組み:ローンの年数が長くなるとどうなるのか
自動車ローンの返済年数を決める上で、最も見落とされがちなのが「金利と総額の仕組み」です。ローンの仕組み上、借入金額が同じであっても、返済期間が長くなればなるほど、支払う利息の総額は確実に増加します。
例えば、金利が年2.5%の固定金利で一定額を借り入れた場合、3年で返済するケースと7年で返済するケースでは、最終的な総支払額に数十万円以上の差が生じることも珍しくありません。長期ローンは「毎月の支払いがラク」という表面的なメリットの裏で、見えないコスト(利息)を多く支払っているという構造をしっかりと認識しておく必要があります。
また、金融機関やディーラーによって適用される金利(変動金利か固定金利かなど)も異なるため、シミュレーションを行う際には必ず「金利を含めた総支払額」を比較が必要です。月々の数千円の差額に惑わされず、トータルコストで損をしない選択を心がけましょう。
残価設定型ローンとは?仕組みとメリット・デメリット
近年、通常の自動車ローンと並んで高いシェアを誇っているのが「残価設定型ローン(残クレ)」です。これは、数年後(一般的には3年〜5年が多い)の「下取り予想価格(残価)」をあらかじめ車両本体価格から差し引き、残りの金額を分割して返済していく仕組みです。
残価設定型ローンの最大のメリットは、車両価格の一部を据え置く形になるため、通常のローンに比べて月々の返済額を劇的に安く抑えられる点にあります。これにより、本来の予算では手が届かないような高級車や人気の最新モデルの新車に乗ることが可能になります。
一方で、デメリットや制約も少なくありません。契約満了時には「車を返却する」「残価を精算して買い取る」「乗り換える」の選択を迫られますが、返却時には「走行距離の制限」や「キズ・ヘコミなどの状態規定」が設けられており、規定を超過した場合は追加の精算金が発生するリスクがあります。また、最終的に車を買い取る場合は残価に対する利息も発生するため、トータルのコストは通常ローンより割高になるケースがほとんどです。
家計に無理のない賢い返済プランの選び方と月々の負担を抑えるコツ
では、具体的にどのような基準でローン年数やプランを選べば、家計破綻や返済に行き詰まるリスクを防ぐことができるのでしょうか。賢い選び方の基準と、月々の返済負担をスマートに抑えるコツを整理します。
第一に、月々の返済額は「世帯の手取り月収の10%〜15%程度」を目安に設定するのが鉄則です。例えば手取りが30万円であれば、車のローン返済は月々3万円〜4万5千円の範囲内に収めることで、燃料費や自動車保険、メンテナンス費用などの維持費が重なっても家計が圧迫されにくくなります。
第二に、頭金を活用して借入元本を減らすアプローチです。頭金を一定額入れることで、希望する車であっても返済年数を5年から3年に短縮できたり、7年ローンを組まざるを得ない状況を回避して5年ローンで健全に回すことが可能になります。
第三に、繰り上げ返済を活用する柔軟性です。ボーナス時や余裕のあるタイミングで「一部繰り上げ返済」を行うことができるローン商品を選ぶことで、長期ローンで組んで月々のリスクヘッジをしつつ、実質的な総支払額や返済期間を短縮するという裏技的なアプローチも有効です。
【車のローン何年】に関するよくある質問(FAQ)
Q1:車のローンは何年で組むのが一番お得ですか?
A1:金利や利息の総支払額を最も抑えられるという意味では、家計が許す限り「3年」などの短期で組むのが一番お得です。ただし、無理のない範囲でバランスを取りたい場合は「5年」が最も現実的でおすすめです。
Q2:7年や8年の長期ローンを組むのは危険だと言われるのはなぜですか?
A2:長期ローンは月々の負担が軽い反面、利息総額が大きくなることや、車の価値が下がるスピードにローンの返済が追いつかず、途中で売却した際に借金(残債)が残るリスクが高くなるためです。
Q3:頭金なしでも自動車ローンは問題なく組めますか?
A3:はい、頭金0円(全額ローン)に対応している金融機関やディーラーは多数あります。ただし、借入総額が増えるため、月々の返済額や金利負担が重くなる点に注意が必要です。
自動車ローンの返済年数選びは、単に「月々いくら払えるか」だけでなく、将来のライフステージの変化や車の買い替えサイクル、そしてトータルの金利コストまで見据えて決定することが極めて重要です。
平均的な5年をベースにしつつ、家計の状況や頭金の用意状況に応じて3年や7年、あるいは残価設定型ローンを比較検討し、ご自身にとって最も納得のいく賢い返済プランを選びましょう。