毎月の給与明細を見て、「なぜこんなに引かれているのか」と絶望的な気持ちになったことはないだろうか。近年、現役世代の間で「社会保険料が高すぎる」という悲鳴が上がっており、手取り額の減少は生活防衛における最大の関心事となっている。少子高齢化の加速や医療費・介護費の増大に伴い、社会保険料の負担率は年々上昇の一途をたどっている。
本記事では、給与天引き額が増加し続ける構造的な原因から、標準報酬月額の改定ルール、労使折半の実態、そして私たちが実践できる現実的な対策まで、専門的な視点から徹底的に紐解いていく。
なぜ「社会保険料高すぎる」と感じるのか?給与天引きが増え続ける構造的背景
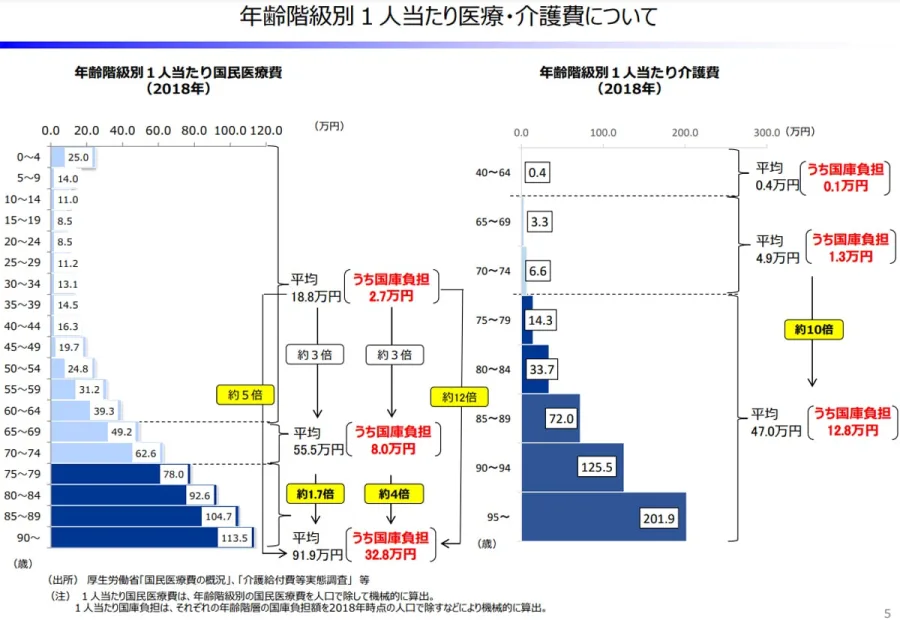
「額面上の給与は上がっているはずなのに、なぜか手取りが増えない、あるいは減っている」。この矛盾した現象の正体こそが、止まることを知らない社会保険料の上昇である。日本の社会保障制度は、現役世代が受給世代を支える「賦課方式」を基本としており、少子高齢化という人口動態の変化がダイレクトに制度を圧迫している。
労働者が受け取る報酬に対して、健康保険料、厚生年金保険料、雇用保険料、そして40歳以上であれば介護保険料が自動的に源泉徴収される。この「給与天引き」の仕組みは、税金と異なり自分で納付手続きをする必要がない反面、負担増が不可視化されやすいという特徴を持つ。しかし近年、その控除額があまりにも大きくなったことで、多くの労働者が構造的な負担増を肌身で実感するに至っている。
標準報酬月額の改定と健康保険料・厚生年金保険料の仕組み
社会保険料の金額を決定する上で極めて重要な要素が、標準報酬月額の仕組みである。標準報酬月額とは、毎月の給与(基本給に各種手当を加えた総支給額)をいくつかの等級に区分したものであり、この等級に基づいて健康保険料と厚生年金保険料の月額が算出される。
近年では、賃金の上昇トレンドや保険料率の引き上げ、さらに上限等級の改定が行われてきた。標準報酬月額の上限が引き上げられると、高所得層だけでなく、中位所得層においても段階的に保険料の負担増が発生する。また、健康保険組合や協会けんぽ(全国健康保険協会)の保険料率は都道府県ごとに異なり、医療費の給付実績や加入者の年齢構成によって毎年見直しが行われているため、気づかないうちに料率そのものが引き上げられているケースも少なくない。
少子高齢化がもたらす負担増と労使折半の実態
日本の社会保険制度において、厚生年金保険料や健康保険料は原則として労使折半、すなわち労働者と事業主(企業)が半分ずつ負担する仕組みになっている。一見すると企業が半分持ってくれているように思えるが、マクロ経済スライドや保険料率の引き上げは、企業の雇用コストをも直撃している。
企業側が負担する社会保険料の増加は、結果的に労働者のベースアップや賃上げ原資を圧迫する要因となり、実質的な賃金上昇の足かせとなっている。少子高齢化の進展により、支え手となる現役世代のパイが縮小する一方で、給付を受ける高齢者層の割合は増加し続けている。この構造的なアンバランスこそが、現在の負担率の推移を右肩上がりに押し上げている最大の原因である。
| 社会保険の項目 | 主な役割と対象 | 現在の負担構造・動向 |
|---|---|---|
| 健康保険・介護保険 | 医療費の給付、40歳以上は介護サービス費を補助 | 医療・介護需要の増大に伴い、保険料率の引き上げが継続 |
| 厚生年金保険 | 老齢・障害・遺族に対する年金給付 | 少子高齢化に伴うマクロ経済スライドと標準報酬月額改定の影響を受ける |
| 雇用保険・労災保険 | 失業時の給付、育児休業給付、労働災害の補償 | 雇用環境の変化や給付金拡充に伴い、料率や適用範囲が変動 |
手取りが減り続ける本当の理由と、私たちの家計に与える影響
給与からの天引きが増えることで、個人の可処分所得(手取り)は目減りし、物価高が重なる現代においては生活実感が厳しさを増している。「手取りが減る理由」は、社会保険料の引き上げだけでなく、定額減税の終了や税制改正による扶養控除の見直しなども複合的に絡み合っている。
家計の防衛を考える際、額面年収だけに惑わされるのではなく、手取りベースでのキャッシュフローを正確に把握することが極めて重要となる。特に、昇給やキャリアアップによって標準報酬月額が上の等級にスライドした際、保険料の増加分が昇給額を上回ってしまい、かえって手取りが減るという「逆転現象」に直面するケースもあり、労働市場におけるインセンティブの歪みとしても指摘されている。
今すぐできる社会保険料・税負担への対策と節税のアプローチ
制度的な負担増に対して、個人が受動的に耐え忍ぶだけではなく、合法的な手段で家計を守るアプローチが求められている。まず検討すべきなのが、所得控除を活用した節税および社会保険料の最適化である。
代表的な対策としては、iDeCo(個人型確定拠出年金)や小規模企業共済(個人事業主の場合)を活用した所得控除の利用がある。これらは掛金が全額所得控除の対象となるため、所得税や住民税を軽減しつつ老後資金を準備できる。また、NISA制度を活用した資産運用によって、投資収益に対する非課税メリットを最大限に活かし、インフレや手取り減少に備える資産防衛の構築が不可欠となっている。
【社会保険料高すぎる】に関するよくある質問(FAQ)
Q1:社会保険料は今後さらに引き上げられるのでしょうか?
A1:少子高齢化の進行や医療・介護サービスの高度化に伴い、現役世代の負担軽減に向けた抜本的な制度改革が議論されているものの、当面は高い負担率が継続・または更なる改定が行われる可能性が指摘されています。
Q2:給与が上がっていないのに社会保険料が高くなったのはなぜですか?
A2:前年の総報酬をもとに決定される標準報酬月額の定時決定や、お住まいの自治体・加入している健康保険組合における保険料率の改定が行われたことが主な原因として考えられます。
Q3:パートやアルバイトでも社会保険料の負担は増えるのですか?
A3:いわゆる「年収の壁」の撤廃や、短時間労働者に対する社会保険の適用拡大(パブリックコメントや法改正の動向)が進められており、対象となる労働者の範囲が広がることで負担を感じるケースが増加しています。
「社会保険料高すぎる」という問題は、個人の努力だけで解決できるものではなく、日本の社会保障制度全体が抱える構造的な課題に起因している。しかし、制度の仕組みを正確に理解し、標準報酬月額の改定タイミングや労使折半の背景を知ることで、受動的な不安を能動的な対策へと転換することは可能である。
今後は、額面年収の数字だけに囚われず、手取り額の変化や各種控除制度(iDeCoやNISAなど)を駆使した総合的な資産管理が、家計を守るための重要な判断基準となる。正確な情報に基づいた柔軟な防衛策を講じ、変化の激しい時代を乗り切っていただきたい。