スマートフォンやSNSの浸透にともない、投資を装った悪質な金銭トラブルが急増している。2026年現在の被害実態は、従来の対面勧誘や電話営業から、デジタル空間を悪用した巧妙なスキームへと完全にシフトした。
本記事では、横行する各種の不審な手法を網羅的に整理し、被害に遭わないための具体的な見分け方から、万が一トラブルに巻き込まれた際の相談窓口や返金に向けた実務的な手順まで、知っておくべき実態を徹底的に解説する。
1. 激増する投資詐欺の現状:最新の手口と被害のメカニズム
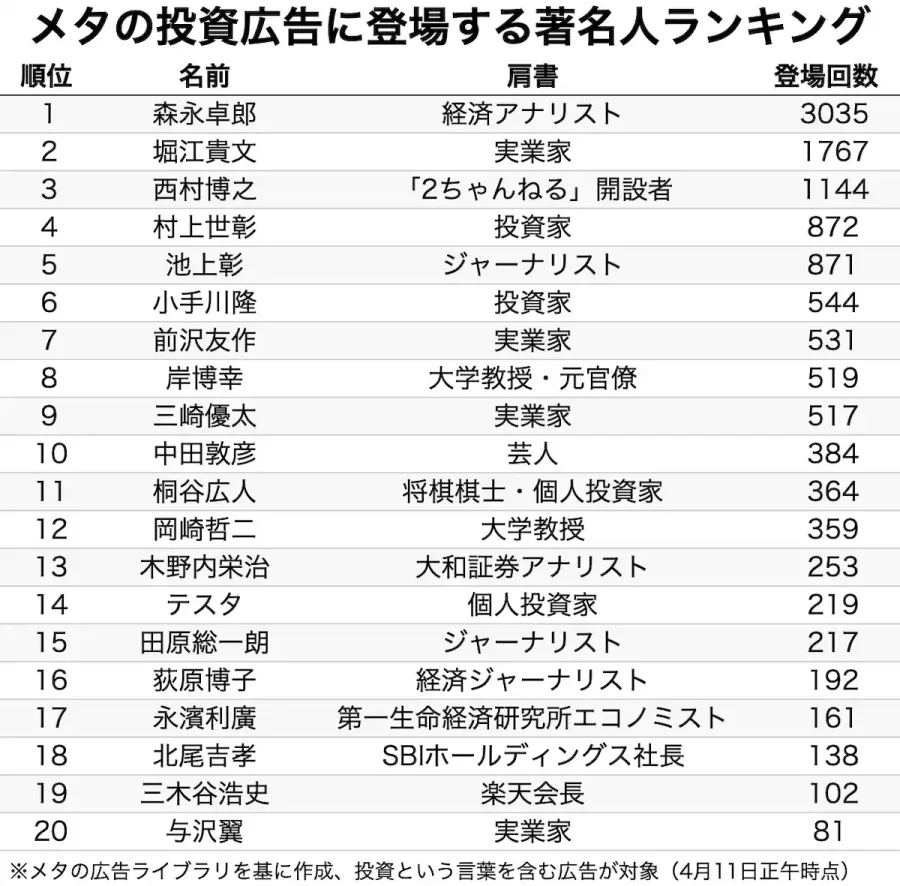
警察庁や消費者庁の公開データ、および報道各社の取材によると、近年の投資詐欺は個人の資産状況や心理的隙を綿密に突く組織的な犯行が主流となっている。かつての「株の儲け話」といった古典的手法は影を潜め、現在は国境を越えたサイバー犯罪グループによるデジタル詐欺が猛威を振るっている。
特に問題視されているのが、インターネット広告やSNSのダイレクトメッセージを通じてターゲットに接触し、信頼関係を築いた上で高利回りの投資へと誘導するアプローチである。被害者は「最初は少額で利益が引き出せたため信頼してしまった」と証言することが多く、巧妙に設計された信用構築のプロセスが被害を拡大させる主因となっている。
2. 【手口別一覧】代表的な投資詐欺のタイプと被害事例
ここでは、現在確認されている主な投資詐欺の類型を整理し、それぞれの特徴と具体的な被害事例を比較する。
| 詐欺のタイプ | 主な誘導手法 | 特徴的な要求・手口 |
|---|---|---|
| SNS型投資詐欺 | 著名人を騙るSNS広告やLINEグループへの勧誘 | 「必ず儲かる」「元本保証」を謳い、指定口座への振込や指定アプリへの入金を促す |
| ロマンス詐欺 | マッチングアプリやSNSでの長期的な恋愛感情の利用 | 信頼関係を構築した後に海外の暗号資産投資を勧め、利益が出ても出金を拒絶する |
| 暗号資産・FX詐欺 | SNSのDMや検索連動型の偽サイトからの誘導 | 実体のない架空の取引所画面を見せ、追加の税金や手数料名目で現金をだまし取る |
上記のように、いずれのタイプも初期段階では少額の配当を支払うことで安心させ、徐々に投資額を吊り上げさせる共通の構造を持っている。被害者が「全額を出金したい」と申し出た途端に連絡が途絶えるケースが後を絶たない。
3. 悪質業者が仕掛ける巧妙な罠:偽アプリと架空の利益表示
悪質業者が用いる最大の武器は、本物と見分けがつかない「偽の投資プラットフォーム(アプリやWebサイト)」である。被害者は画面上で資産が何倍にも増えているグラフを確認し、心理的に大きな安心感と高揚感を抱く。
しかし、その数字はすべて業者が任意に書き換えた架空のデータにすぎない。また、特定商取引法に基づくクーリングオフ制度の適用外である海外の無登録業者を意図的に利用し、契約上の抜け穴を突くケースも目立つ。契約書面や利用規約の細部に「出金時は税金の事前納付が必要」といった不当な条件が後付けされるのも、この手口の悪質な特徴である。
4. 被害を防ぐための具体的な見分け方とチェックリスト
投資詐欺の被害を未然に防ぐためには、勧誘を受けた段階で以下の判断基準に照らし合わせることが極めて有効である。
第一に、「元本保証」「絶対に儲かる」という表現が使われている時点で、金融商品取引法に違反する違法業者あるいは詐欺であると断定して差し支えない。日本国内で合法的に金融商品を販売できるのは、金融庁に登録された正規の事業者のみである。
第二に、振込先口座の名義が個人名であったり、毎回異なる法人口座を指定されたりする場合は極めて危険である。加えて、SNS上で面識のない人物から投資の勧誘を受けた場合は、いかに親密なやり取りがあったとしても、即座に連絡を遮断する強い姿勢が求められる。
5. トラブル発生時の相談窓口と返金・被害回復への現実的アプローチ
万が一、不審な業者へ送金してしまいトラブルに直面した場合は、一刻も早い公的機関への通報が不可欠である。相談先としては、全国の消費生活センター(局番なしの188)や、警察のサイバー犯罪相談窓口、最寄りの警察署生活安全課が挙げられる。
被害回復や返金請求については、犯人が海外に逃亡している、あるいはマネーロンダリングによって資金が分散されているケースが多いため、現実的には極めて困難を伴う。ただし、不正に送金された口座が国内の銀行に残っている段階であれば、金融機関による「振り込め詐欺救済法」に基づく口座凍結手続きによって、一部の残高が戻る可能性が残されている。
6. 二次被害の防止と弁護士・専門家選定の留意点
投資詐欺の被害に遭った人をターゲットにした「悪質な二次被害」も深刻な社会問題となっている。インターネット上で「必ず返金します」「詐欺被害金を取り戻します」と謳う調査会社やコンサルタントの中には、高額な着手金を騙し取る悪徳業者が紛れ込んでいる。
法的なアプローチを検討する場合は、着手金の妥当性や実績を慎重に見極め、必ず正式な弁護士法人に相談することが大前提となる。甘い言葉で焦りを煽る広告には一切頼らず、冷静に公式な法テラスや弁護士会を通じて信頼できる専門家を選ぶことが重要である。
【投資詐欺一覧】に関するよくある質問(FAQ)
Q1:SNSやマッチングアプリで知り合った人から投資を勧められた場合、どう判断すべきですか?
A1:面識のない人物からSNS経由で投資や暗号資産の話を持ちかけられた場合、その大半が悪質な詐欺です。「元本保証」「確実に儲かる」といった甘い言葉が出た時点で、即座に連絡を断つことが最善の自衛策です。
Q2:詐欺被害に遭った場合、支払ったお金の返金や被害回復は可能ですか?
A2:犯人が特定口座から海外へ資金を移転しているケースが多く、全額の返金や被害回復は極めて困難です。ただし、早期に警察や弁護士へ相談し、振込先口座の凍結手続きを行うことで、一部の残高が戻る可能性はゼロではありません。
Q3:ネットで見かける「詐欺被害金返還・救済業者」は信頼できますか?
A3:高額な着手金を要求した後に連絡が取れなくなる「二次被害」のトラブルが多発しています。相談先を選ぶ際は、弁護士法人の正式な登録状況を確認し、不審な高額成功報酬を謳う広告には十分な警戒が必要です。
投資詐欺の手口は年々巧妙化を極めており、個人が単独で見極めて自衛することが困難な環境になりつつある。甘い利回りの誘い文句に惑わされず、金融庁の登録業者一覧や公的機関の情報を確認する習慣が不可欠である。
万が一トラブルに直面した際は、一人で抱え込最初に、消費生活センターや警察、専門の弁護士へ速やかに相談することが、二次被害を防ぎ最悪の事態を回避する唯一の道となる。