ビジネスパーソンやファミリー層にとって、一つの節目のように語られることの多い「年収600万円」。世間一般の平均給与と比較すると一定の水準に達しているように感じられますが、実際に「どのような生活レベルが送れるのか」「手取り額はいくらになり、どれくらいの貯金や家賃が妥当なのか」については、ライフスタイルや家族構成によって大きく異なります。特に、生活コストの変化が続く2026年現在、手取りや生活費のリアルな実態を知りたいという声は後を絶ちません。
本記事では、年収600万円における手取り額の計算から、一人暮らし、二人暮らし、そして子供を持つファミリー層に至るまで、それぞれの生活レベルを徹底的に解説します。加えて、家賃相場の目安や生活が苦しいと感じてしまう理由、そして今すぐ実践できるゆとりある生活のためのポイントまで、分かりやすく網羅して紐解いていきます。
年収600万円の手取り額と税金・社会保険料のリアル
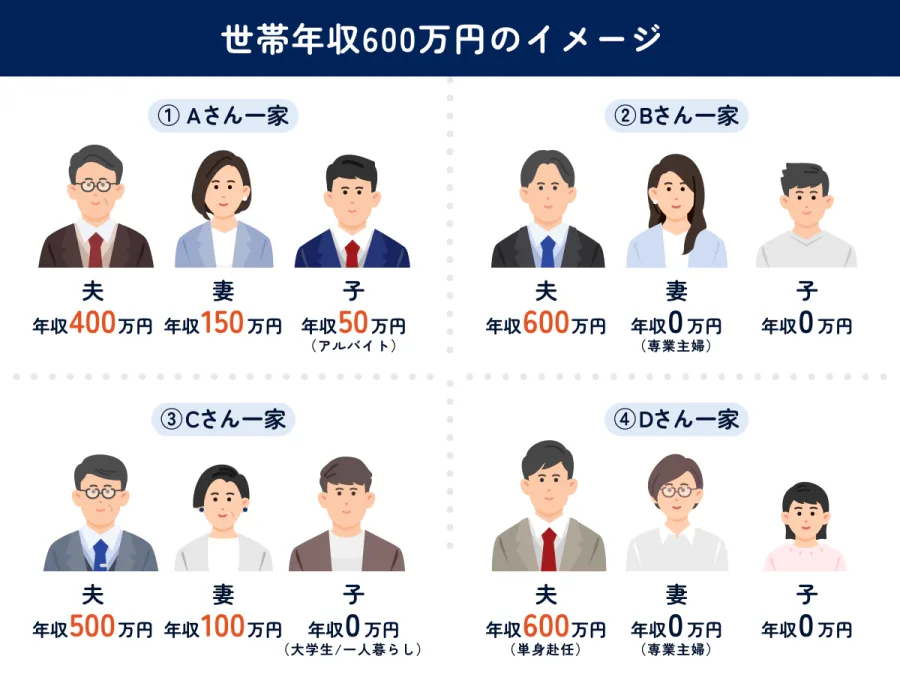
年収600万円と聞くと、毎月50万円近い収入があるイメージを持たれがちですが、実際に口座に振り込まれる金額(手取り額)は、そこから所得税、住民税、健康保険料、厚生年金保険料などが差し引かれるため、見た目の金額よりも少なくなります。2026年現在の税制や社会保険料の料率を前提とした場合、年収600万円の会社員や一般的な給与所得者の年間手取り額は、およそ460万円から480万円前後に落ち着くのが一般的です。
これを12ヶ月で割ると、毎月の手取り月収は約38万円から40万円程度となります。ここに夏・冬のボーナスが支給される場合は、月々の手取りはさらに抑えられ、ボーナス月にまとまった金額が入るキャッシュフローの設計が大切です。額面での「600万円」という響きほど、毎月の自由度が高すぎるわけではない点が、家計管理における最初の要点です。
【世帯別】年収600万円の生活レベルと収支バランス
年収600万円の生活レベルは、誰と暮らしているかによって劇的に変化します。ここでは「一人暮らし」「二人暮らし(DINKS)」「ファミリー層(子供あり)」の3つのパターンに分けて、それぞれのリアルな暮らしぶりを見ていきます。
まず一人暮らしの場合、年収600万円は非常にゆとりのある水準です。都心の利便性の高いエリアに住むことも十分可能であり、外食や趣味、自己投資にお金をかけても、毎月一定額の貯蓄や資産形成を行うことができます。自炊の頻度を抑えても家計が破綻することは少なく、自由度の高いライフスタイルを満喫できるのが特徴です。
次に二人暮らし(DINKS)や共働きの場合、お互いの収入状況によって変わりますが、単独で年収600万円を支えているケースでは、生活レベルは「標準的〜ややゆとりあり」となります。一人暮らしに比べると家賃や食費、水道光熱費などのスケールメリットが活きる一方で、将来を見据えた貯蓄や車・レジャーの維持費を考慮すると、予算管理の意識が不可欠になります。
最後にファミリー層(子供あり)の場合、年収600万円での生活は「決して余裕しゃくしゃくとは言えない、堅実なやりくりが必要な水準」になります。特に配偶者が専業主婦(夫)あるいはパート勤務で世帯年収が600万円の場合、教育費や住宅ローンの返済が重なると、支出のバランスを厳しく管理しなければ「生活が苦しい」と感じる場面が増えてきます。
| 世帯構成 | 月額手取り(目安) | 家賃・住居費の目安 | 生活レベル・貯蓄のゆとり |
|---|---|---|---|
| 一人暮らし | 約38万〜40万円 | 10万〜13万円(手取りの30%以内) | 趣味や外食に十分使え、年間100万円以上の貯蓄も狙える |
| 二人暮らし(DINKS) | 約38万〜40万円 | 12万〜15万円 | 標準的な生活を維持可能だが、将来へ向けた計画的貯蓄が必要 |
| ファミリー層(子供1〜2人) | 約38万〜40万円 | 10万〜14万円(または住宅ローン返済) | 教育費や固定費の圧迫により、節約意識とやりくりが不可欠 |
家賃相場と住宅ローン:住まいの選択が家計を左右する
生活レベルを大きく左右する最大の固定費が「住まい(家賃または住宅ローン)」です。一般的に、賃貸における家賃の理想は「手取り月収の3分の1以下」と言われていますが、年収600万円(手取り月収約38〜40万円)であれば、11万〜13万円前後が無理なく支払える安全ラインとなります。
一人暮らしであれば、この予算内で首都圏の駅近や築浅の物件を選ぶことができ、住環境への妥協を最小限に抑えられます。一方、ファミリー層がマイホームを購入し、住宅ローンを組むケースでは慎重なシミュレーションが必要です。金利の動向や将来の金利上昇リスクを考慮せず、借入可能額の限界までローンを組んでしまうと、子供の成長に伴う教育費の増加と重なり、家計が一気に圧迫される原因となります。
車やライフスタイルの維持費、そして貯金額の目安
地方都市はもちろん、郊外に住む場合や趣味・レジャーにおいて欠かせない存在となるのが「車」です。しかし、車の維持費(車両購入費、駐車場代、ガソリン代、自動車税、車検代、任意保険など)は家計にとって非常に重い固定費となります。
年収600万円の世帯で高級車や維持費の高いSUVを所有する場合、他の生活費や貯蓄額をかなり削る覚悟が必要になります。「車がどうしても必要な地域かどうか」「維持費が家計の何パーセントを占めているか」を冷静に判断することが大切です。
また、気になる貯金額の目安については、一般的に手取り年収の15%から20%程度(年間約70万〜90万円)をコンスタントに貯蓄・投資に回すことが理想とされています。一人暮らしであれば年間100万円以上の貯蓄も十分に現実的ですが、ファミリー層では教育資金の積み立てを優先しつつ、ボーナス時の全額消費を避ける規律ある家計管理が大切です。
なぜ「生活が苦しい」と感じるのか?その構造的理由
「年収600万円もらっているのに、なぜか手元にお金が残らない」「生活が苦しいと感じる」という声を耳にすることがあります。これには明確な理由が存在します。
第一に、年収が上がるにつれてライフスタイルや生活水準を無意識に上げてしまう「生活水準のインフレ(ラットレース)」が挙げられます。少し良い家賃の部屋に住み、外食の頻度が増え、サブスクリプションサービスや日常の細かい出費が増えることで、収入が増えた分だけ支出も膨らんでしまいます。
第二に、税金や社会保険料の負担が重くのしかかる点です。日本の税制や社会保険の仕組み上、年収600万円前後の所得帯は控除の縮小や税率の階段を上がっていくタイミングと重なり、額面の伸びに対して手取りの実感が得られにくい構造にあります。この「体感と実際のズレ」が、心理的な苦しさや焦りを生み出す大きな要因となっています。
ゆとりある生活を送るためのポイントと改善策
年収600万円という基盤を活かし、心にゆとりのある安定した生活を送るためには、いくつかの明確なポイントを押さえておくことが重要です。
- 固定費の徹底的な見直し:通信費、保険料、サブスク、そして住居費など、毎月自動的に引き落とされる固定費を最適化することで、日々の生活に余裕が生まれます。
- 先取り貯蓄・資産形成の習慣化:給与が入った段階であらかじめ一定額を別口座に移動させたり、NISAなどの制度を活用した積立投資を継続したりする仕組みづくりが効果的です。
- ライフプランに合わせたメリハリ消費:すべての欲求を満たそうとするのではなく、自分や家族にとって本当に価値のあるもの(旅行や経験、教育など)に予算を集中させ、それ以外をシンプルに削るメリハリが大切です。
【年収 600 万生活レベル】に関するよくある質問(FAQ)
Q1:年収600万円は世の中の平均と比べてどのくらいの水準ですか?
A1:国税庁などの統計データに基づく日本の平均給与と比較すると、年収600万円は平均値をやや上回る水準に位置しています。労働者全体で見ても上位層に入り、一人暮らしであれば十分な豊かさを実感できるレベルです。
Q2:年収600万円でマイホームを購入する場合、予算の目安はいくらですか?
A2:一般的に、安全に返済できる住宅ローンの借入額は「年収の5倍から6倍(約3,000万〜3,600万円前後)」が目安とされています。金利変動リスクや将来の教育費を見据え、背伸びをしすぎない物件選びが失敗を防ぐ鍵となります。
Q3:共働きで世帯年収600万円の場合と、単独で年収600万円の場合で違いはありますか?
A3:手取り額の総額自体は近くなりますが、単独年収の場合は万が一の失職や体調不良時のリスクヘッジが難しくなる一方、共働き(例:300万円ずつ)の場合は配偶者控除の適用や税制上のメリット、リスク分散の面で異なる家計設計が必要になります。
年収600万円という収入は、決して不自由を強いられる金額ではありません。しかし、ライフスタイルの選択や固定費の膨張、社会保険料や税負担の現実を正しく理解していないと、「意外とお金が残らない」というジレンマに陥りがちです。
自身の現在の収支バランスを客観的に見つめ直し、住まいや車などの大きな固定費を身の丈に合ったものに調整すること、そして計画的な貯蓄・資産形成の仕組みを整えることで、年収600万円の生活レベルは十分すぎるほどのゆとりと安心感を生み出すことができます。本記事で紹介した実態やポイントを参考に、ご自身のライフプランに合わせた最適な家計設計を進めてみてください。